
先延ばしをすると必ず損をするのでお金を守るための節税術
遺産額の大小にかかわらず相続は必ず必要になるため、決して他人事ではありません。
しかも、相続税の手続きには時間制限があります。何かが起きてからでは遅く、時間があるときに知識は必ず身につけておくべきです。そこで遺産を守るために役立つ「相続税対策で節税する4つの方法」で亡くなる前に相続性の対策をしておこう。
相続税対策で節税する4つの方法
1.生命保険の利用する
生命保険の受取は「非課税枠」が活用できる!
生命保険には「500万円×法廷相続人」の非課税枠があります。
(受取人は1人でも可)
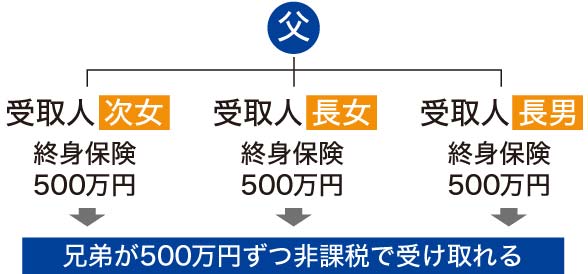
その他の遺産が基礎控除以下なら相続税はかかりません。
生命保険には「500万円×法廷相続人」の非課税枠があるので、上手に活用すれば上記の例のように1500万円分が課税なしで受け取れるんです。
2.生前贈与を活用する
一定額まで贈与税がかからない&渡す相手を選べる
生前贈与は年間1人につき110万円の基礎控除が利用できます。
渡す相手を特定できるうえ、相手も家族だけに限定されないのも大きな利点です。
| 生前贈与しない | 子供3人に贈与(10年) | 子供3人&孫3人贈与(10年) | |
| 遺産総額 | 1億2000万円 | 1億2000万円 | 1億2000万円 |
| 生前贈与総額 | - | 3300万円 | 6600万円 |
| 相続時の遺産総額 | 1億2000万円 | 8700万円 | 5400万円 |
| 基礎控除額 | 4800万円 | 4800万円 | 4800万円 |
| 課税遺産総額 | 7200万円 | 3900万円 | 600万円 |
| 相続税合計 | 930万円 | 435万円 | 60万円 |
| 節税額 | - | 495万円 | 870万円 |
3・贈与の特例を使う
教育資金や住宅購入のための資金を非課税で渡せる!
教育資金贈与と結婚・子育ての一括贈与の非課税制度
| 教育資金の一括贈与 | 結婚・子育て資金の一括贈与 | |
| 適用期限 | 2021年3月31日 | 2021年3月31日 |
| 受贈者 | 30歳未満の子や孫など | 20歳以上50歳未満の子や孫など |
| 贈与者 | 父母や祖父母など直系尊属 | 父母や祖父母など直系尊属 |
| 非課税限度額 | 受贈者1人につき1500万円(うち学校以外は500万円) | 受贈者1人につき1000万円(うち結婚資金は300万円) |
贈与の中でも教育や結婚・子育て資金については、特別に適用できる制度がある。残額に課税されることはあるが、条件が合えば利用を検討する価値は大いにあります。
4・親と同居する
被相続人と同居していれば自宅の評価が8割減!
小規模宅地等の特例が適用できる土地の例
| ① | ② | |
| 利用区分 | 被相続人が移住していた宅地 | 被相続人が事業を営んでいた事業用宅地 |
| 主な要件 | 配偶者、同居親族が相続し、その後も住み続ける場合など | 相続人などが事業を承継する場合 |
| 限度面積 | 330㎡まで | 400㎡まで |
| 減額割合 | 80% | 80% |
「小規模宅地等の特例」とは、相続した宅地の評価を最大80%も軽減できる制度。適用には一定の要件があるので、国税庁ホームページで確認しておくとよいです。
